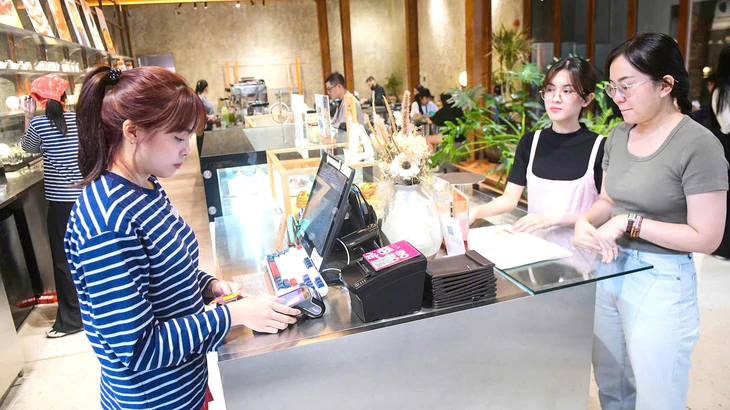
Ngưỡng doanh thu được lựa chọn phương pháp tính thuế đã được nâng từ 3 tỉ lên 10 tỉ đồng/năm trong luật sửa đổi ba luật về thuế, được Quốc hội thông qua chiều 20.11. Với người đang kinh doanh, điểm đáng chú ý là có thêm cách thực hiện nghĩa vụ thuế phù hợp với khả năng tổ chức sổ sách và đặc điểm hoạt động của mình.
Quy định mới áp dụng từ kỳ tính thuế năm 2027. Nhóm hộ, cá nhân kinh doanh có doanh thu trên 3 tỉ đến 10 tỉ đồng/năm sẽ được thêm lựa chọn tính thuế theo tỉ lệ trên doanh thu tính thuế, thay vì phải xác định thu nhập tính thuế dựa trên doanh thu và chi phí được trừ như trước.
Quyền lựa chọn nằm ở cách tính
Hai phương pháp đặt trọng tâm vào hai căn cứ khác nhau. Phương pháp tính trên thu nhập cần xác định doanh thu và chi phí được trừ. Phương pháp theo tỉ lệ doanh thu sử dụng doanh thu tính thuế cùng mức thuế suất tương ứng với ngành nghề. Mốc 10 tỉ đồng mở rộng phạm vi được lựa chọn; ngưỡng doanh thu không phải nộp thuế thu nhập cá nhân vẫn là 1 tỉ đồng/năm theo quy định được dẫn tại thời điểm thông qua luật.
Vì vậy, doanh thu lớn hơn chưa nói hết số tiền còn lại sau một năm kinh doanh. Một cửa hàng bán nhiều nhưng lãi mỏng sẽ có bài toán khác với hoạt động dịch vụ ít chi phí đầu vào. Việc chọn phương pháp cần bắt đầu từ số liệu thực của cơ sở, khả năng chứng minh chi phí và mức thuế của ngành nghề, thay vì chỉ nghe phương pháp nào được gọi là đơn giản.
Chuyên gia tư vấn quản trị doanh nghiệp Vũ Thị Bình nhận định đổi sẽ giúp giảm áp lực tập hợp hóa đơn, chứng từ và xác định chi phí đối với nhiều hộ. Tuy nhiên, bà lưu ý cần làm rõ việc chuyển đổi phương pháp đối với những hộ đã tính thuế trên thu nhập trong năm 2026, do quy định về thời gian duy trì ổn định phương pháp.
Cần một hướng dẫn để người bán tự làm được
Luật giao Chính phủ quy định chi tiết, đồng thời quyết định việc điều chỉnh mức doanh thu và thời gian áp dụng ổn định phương pháp tính thuế căn cứ tình hình kinh tế – xã hội từng thời kỳ.
Từ nay đến kỳ tính thuế mới, điều thiết thực với hộ kinh doanh là rà soát doanh thu, lưu giữ chứng từ và xác định những vướng mắc của phương pháp đang áp dụng. Với cơ quan hướng dẫn, câu trả lời cần đi đến từng thao tác: ai được chuyển, chuyển từ thời điểm nào, đăng ký ra sao, hồ sơ cần những gì.
Quyền lựa chọn chỉ thực sự có ích khi người nộp thuế hiểu được lựa chọn của mình. Một người bán hàng có thể tự tính, tự khai và biết vì sao mình phải nộp số tiền ấy sẽ yên tâm làm ăn hơn người luôn thấp thỏm vì sợ sai một thủ tục.
